Der AI Sichtbarkeits-Index von Advance Metrics zeigt, wer in den Antworten der grossen KI-Modelle auftaucht, wer nicht, und warum das für jede Bank und jeden Finanzdienstleister zur Sichtbarkeitsfrage wird.
Immer mehr Kundinnen und Kunden stellen ihre Fragen zu Bankprodukten direkt ChatGPT, Gemini oder Claude. Welche Bank das günstigste Privatkonto hat, wo die Säule 3a am besten angelegt ist, wer die tiefsten Hypothekarzinsen bietet: Auf solche Fragen liefern die KI-Modelle heute konkrete Empfehlungen, und viele Nutzerinnen und Nutzer übernehmen diese Empfehlung meist, ohne sie zu hinterfragen.
Genau das haben wir bei Advance Metrics systematisch untersucht: Der AI Sichtbarkeits-Index 2026 ist unsere Studienreihe zur KI-Sichtbarkeit Schweizer Unternehmen, in dieser Ausgabe mit Fokus auf die KI-Sichtbarkeit von Banken und Finanzdienstleistern.
KI-Sichtbarkeit bei Bank- und Finanzfragen
Wir haben 13 Kategorien untersucht: Privatkonten, Sparkonten, Kreditkarten, Konsumkredite, Hypotheken, Private Vorsorge (Säule 3a), Freizügigkeitskonto, Vermögensverwaltung, Anlegen & Trading, Pensionsplanung & Ruhestandsberatung, Unabhängige Finanzdienstleister, Finanzberatung und Firmenkredite.
- Kein klarer Sieger, dafür starke Spezialisten: Die UBS führt in 3 von 13 Kategorien, Raiffeisen in 2. Die übrigen 8 Kategorien gehen an 8 verschiedene Anbieter. Neon schlägt bei den Privatkonten alle klassischen Banken, VIAC führt bei der Säule 3a, Finpension beim Freizügigkeitskonto, Swissquote beim Trading.
- Die Credit Suisse wird weiter genannt: Obwohl es sie als eigenständige Bank nicht mehr gibt, kommt die Credit Suisse auf 1’441 Nennungen in allen 13 Kategorien. Claude nennt sie in 37% aller Antworten. Details dazu weiter unten.
- Wer unabhängige Beratung sucht, bekommt Banken genannt: Bei den unabhängigen Finanzdienstleistern gehen 86% der Nennungen an klassische Banken, unabhängige Berater kommen auf 1.1%. Selbst auf die Frage nach Finanzberatern, die «nicht an Produktanbieter gebunden» sind, entfallen 79% auf klassische Banken und nur 17%
- auf unabhängige Berater.
- Namen und Marken verteilen die Sichtbarkeit: In den Rohdaten tauchten 668 Schreibweisen für rund 270 Anbieter auf, und Produktmarken bauen eigene Sichtbarkeit auf: Zak wird mit 787 Nennungen häufiger genannt als die Bank Cler (765), die dahintersteht. Details dazu weiter unten.
- Die Modelle sind sich uneins: Wie stark sie voneinander abweichen, zeigt Interactive Brokers in der Kategorie Anlegen & Trading: Claude nennt den Broker 173 Mal, Gemini 111 Mal, ChatGPT nur 3 Mal.
Ergebnis: Welche Bank dominiert welche Kategorie?
Über die 13 untersuchten Kategorien hinweg zeigt sich ein zweigeteiltes Bild: Fünf grosse Namen sind in jeder Kategorie präsent, in sechs Kategorien führt aber ein anderer Anbieter. UBS, PostFinance, Raiffeisen, Zürcher Kantonalbank (ZKB) und Migros Bank vereinen zusammen 47 Prozent aller Nennungen. Über alle Kategorien gerechnet liegen UBS (4’999 Nennungen) und PostFinance (4’926) fast gleich auf, vor Raiffeisen (3’915), der ZKB (3’786) und der Migros Bank (3’451). Die ZKB führt dabei in keiner einzigen Kategorie.
Bei den Privatkonten liegen drei digitale Angebote vor allen klassischen Banken: Neon führt mit 546 Nennungen vor Yuh (444) und Zak (439), erst danach folgen PostFinance (406) und UBS (317). Bei den Sparkonten führt dagegen PostFinance (488) vor Raiffeisen (374) und UBS (332). Bei den Kreditkarten liegt die UBS mit 442 Nennungen vorne, vor Migros Bank (365), Cembra Money Bank (338), Swisscard (305) und PostFinance (304). Bei den Konsumkrediten dominiert die Migros Bank (683) vor Cembra (611) und PostFinance (502), bei den Hypotheken Raiffeisen (688) vor PostFinance (624), UBS (577), ZKB (556) und Migros Bank (505).
In der Vorsorge schlagen digitale Spezialisten die etablierten Banken: Bei der Säule 3a führen VIAC (504), Finpension (486) und Frankly (458), das Digitalangebot der ZKB, deutlich vor PostFinance (262), Selma Finance (247) und der ZKB selbst (218), und Claude nennt die drei Spitzenreiter in jeder einzelnen seiner Antworten. Beim Freizügigkeitskonto liegen Finpension (377) und VIAC (362) vor der UBS (318).
Bei der Vermögensverwaltung dominiert die UBS (511) vor den Privatbanken Pictet (423), Lombard Odier (416), Julius Bär (398) und Vontobel (324). Beim Anlegen & Trading liegt Swissquote mit 692 Nennungen vorn: Der Broker taucht in 98 Prozent aller Antworten dieser Kategorie auf. Dahinter folgen PostFinance (534), Saxo Bank (329), UBS (312) und Interactive Brokers (287).
Bei der Pensionsplanung führt die UBS mit 705 Nennungen in jeder einzelnen Antwort aller drei Modelle (100 Prozent), vor der ZKB (623), Raiffeisen (541) und PostFinance (425). Auf Rang 5 liegen die Credit Suisse und Julius Bär mit je 249 Nennungen gleichauf. Bei den unabhängigen Finanzdienstleistern liefern sich Pictet (468) und Lombard Odier (465) ein Fotofinish, vor Julius Bär (426), Vontobel (388) und Mirabaud (175). Bei der Finanzberatung führt Julius Bär (454) vor der UBS (420), Pictet (402), Lombard Odier (357) und Vontobel (244). Bei den Firmenkrediten dominiert Raiffeisen (666) vor UBS (580), PostFinance (555) und ZKB (528).
Auffällig ist, wer in den beiden Beratungskategorien kaum vorkommt. Bei den unabhängigen Finanzdienstleistern, wo alle fünf Fragen ausdrücklich nach unabhängigen Anbietern fragen, gehen 86 Prozent der Nennungen an klassische Banken. Allein Pictet, Lombard Odier, Julius Bär und Vontobel kommen auf knapp die Hälfte aller Nennungen (1’747 von 3’520). Unabhängige Berater und Vermögensverwalter erreichen 1.1 Prozent, der bestplatzierte unter ihnen, das VZ VermögensZentrum, 35 Nennungen. Bei der Finanzberatung fragt eine der fünf Fragen ausdrücklich nach Beratern, die «nicht an Produktanbieter gebunden» sind. Auch bei dieser Frage entfallen 79 Prozent der Nennungen auf klassische Banken und 17 Prozent auf unabhängige Berater, über alle fünf Fragen der Kategorie gerechnet sind es 87 beziehungsweise 3.5 Prozent. Dass Privatbanken wie Pictet oder Lombard Odier genannt werden, ist nicht unplausibel, denn beide sind partnergeführt und bezeichnen sich selbst als unabhängig. Wer aber einen Berater ohne eigene Produkte sucht, bekommt in den Antworten überwiegend Institute genannt, die selbst Produkte anbieten.
Diese Aufteilung nach Produkt ist plausibel, mit einer wichtigen Einschränkung: Universalbanken wie UBS, Raiffeisen oder die ZKB bieten in praktisch jeder Kategorie ein Produkt an und sind deshalb überall eine mögliche Antwort, während Spezialisten wie VIAC, Finpension oder Swissquote nur in ihrem eigenen Gebiet mitzählen können. Wer sich glaubwürdig auf ein Produkt spezialisiert hat, wird für genau dieses Produkt auch von der KI erkannt, unabhängig von der Grösse des Instituts.
Deep Dive: Credit Suisse
Der aufschlussreichste Einzelbefund der gesamten Studie betrifft eine Bank, die es gar nicht mehr gibt. Die UBS hat die Credit Suisse im Juni 2023 übernommen, im Mai 2024 wurde die Credit Suisse AG rechtlich in die UBS AG fusioniert, und im März 2026 hat die UBS die Migration aller ehemaligen Credit-Suisse-Kunden auf ihre eigene Infrastruktur abgeschlossen. Trotzdem taucht die Credit Suisse im Messzeitraum 1’441 Mal in den Top-5-Antworten auf, in allen 13 Kategorien, am häufigsten bei der Pensionsplanung (249 Nennungen), den Hypotheken (221) und den Firmenkrediten (200). Über alle Kategorien gesehen liegt sie damit auf Rang 9, vor Lombard Odier (1’409), Neon (1’311), Vontobel (1’166) und Yuh (1’108).
Dabei hält vor allem ein Modell an der alten Bank fest: 1’139 der 1’441 Nennungen (79 Prozent) stammen von Claude, das die Credit Suisse in 37 Prozent aller seiner Antworten nennt. ChatGPT kommt auf 265 Nennungen (9 Prozent seiner Antworten), Gemini auf 37 (1 Prozent).
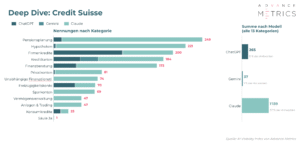
Für Banken im Wandel ist das mehr als eine Kuriosität. Wer seinen Namen wechselt, mit einem anderen Institut fusioniert oder eine Marke aufgibt, verliert in den Modellen nicht automatisch seine alte Sichtbarkeit. Eine plausible Erklärung: In den Trainingsdaten ist ein alter Name über Jahre dichter belegt als die Nachricht von seinem Verschwinden.
Wie funktionieren KI-Modelle?
Die beobachteten Muster lassen sich am ehesten mit der Funktionsweise der Modelle selbst erklären. KI-Modelle lernen aus öffentlich verfügbaren Texten: aus Bank-Webseiten, Medienberichten, Vergleichsportalen, Foren, Fachpublikationen. Wer dort über Jahre hinweg präsent war, erscheint auch in den generierten Antworten häufiger, weil das Institut schlicht öfter und konsistenter im Trainingsmaterial vorkam. Die Credit Suisse ist dafür das deutlichste Beispiel.
Bei Banken zeigt sich dabei ein weiterer Mechanismus besonders deutlich: Wenn ein Anbieter unter mehreren Namen gleichzeitig kursiert, etwa als Bank, als Abkürzung, als Produktmarke und in verschiedenen Landessprachen, verteilt sich seine Sichtbarkeit in den Trainingsdaten der Modelle auf mehrere, scheinbar unterschiedliche Einträge. Die Modelle selbst erkennen diese Varianten nicht zuverlässig als dasselbe Institut. Für unsere Auswertung liessen sich 668 solcher Varianten auf rund 270 tatsächliche Anbieter zurückführen: Am meisten Namensvarianten hatte die Saxo Bank (14), gefolgt von der UBS (12, darunter mehrere «UBS Key4»-Varianten), Pictet, Finpension und Cornèr Bank (je 10) sowie der ZKB (9, von «ZKB» bis «Zurich Cantonal Bank»). Bei Julius Bär verwendet rund 15 Prozent der Nennungen in den Rohdaten die englische Schreibweise «Julius Baer». Ein KI-Modell, das in Echtzeit antwortet, leistet diese Zusammenführung nicht. Es greift auf die Namensform zurück, die in seinen Trainingsdaten am häufigsten vorkam, und das kann von Anfrage zu Anfrage variieren.
Hinzu kommt, dass Produktmarken ihre eigene Sichtbarkeit aufbauen. Zak wird mit 787 Nennungen häufiger genannt als die Bank Cler (765), die es betreibt, und Yuh, das gemeinsame Angebot von PostFinance und Swissquote, kommt auf 1’108 Nennungen. Für die Bank hinter einer Marke heisst das: Die Sichtbarkeit der Marke ist nicht automatisch auch ihre eigene.
Die drei Modelle ziehen dabei auch nicht immer dieselben Schlüsse aus derselben digitalen Spur. Bei Interactive Brokers etwa zeigt sich in der Kategorie Anlegen & Trading ein deutlicher Unterschied: Claude nennt den Broker 173 Mal, Gemini 111 Mal, ChatGPT dagegen nur 3 Mal. Auch die Migros Bank wird von ChatGPT (1’874 Nennungen) mehr als doppelt so oft genannt wie von Gemini (784) oder Claude (793). Wer hier «objektiv am sichtbarsten» ist, hängt also stark davon ab, welches Modell man fragt.
Wichtig zu wissen: Die Ergebnisse sind eine Momentaufnahme über den Erhebungszeitraum. Generative Modelle werden laufend aktualisiert, und mit ihnen können sich auch ihre Empfehlungen verändern. Die Studie deckt ausschliesslich den Schweizer Markt und deutschsprachige Anfragen ab.
Wie Banken und Finanzdienstleister ihre KI-Sichtbarkeit steigern können
Ohne einen Blick hinter die Kulissen einer konkreten Website lassen sich keine seriösen, anbieterspezifischen Empfehlungen abgeben. Was wir aber teilen können, sind die allgemeinen Prinzipien, die die KI-Sichtbarkeit einer Bank oder eines Finanzdienstleisters erfahrungsgemäss beeinflussen.
Best Practices für KI-Sichtbarkeit
- Auf einen konsistenten Namen setzen und Namenswechsel aktiv begleiten. Wie unsere Datenbereinigung zeigt, kann ein Anbieter, der seinen vollen Namen, seine Abkürzung, seine Produktmarken und seine Übersetzungen uneinheitlich verwendet, seine eigene Sichtbarkeit künstlich auf mehrere «Identitäten» aufsplitten. Und wie das Beispiel der Credit Suisse zeigt, kann ein alter Name in den KI-Modellen noch dominieren.
- Inhalte für KI-Modelle auffindbar machen. Können die Modelle sämtliche Seiten überhaupt finden? Oder liegen Konditionen, Gebührentabellen und Zinssätze hinter JavaScript, in Rechnern oder in PDF-Dokumenten versteckt und bleiben damit unsichtbar?
- Inhalte für KI-Modelle strukturieren. Generative Modelle verarbeiten Inhalte in einzelnen Abschnitten («Chunks»). Jeder Abschnitt, etwa zu Gebühren, Zinssätzen oder Voraussetzungen, sollte auch für sich allein verständlich sein, nicht nur im Kontext der ganzen Seite.
- Produkte einzeln sichtbar machen. Wer bei einem bestimmten Produkt führend sein will, sollte dieses auch inhaltlich eigenständig abbilden, nicht nur als Unterseite der allgemeinen Bankseite. Die Spezialisten in unseren Daten, die in ihrer Kategorie die grossen Universalbanken überholen, legen nahe, dass sich das lohnen kann.
- Plattformübergreifend konsistent und auffindbar sein. Eine einzelne Webseite reicht nicht mehr aus. KI-Modelle ziehen ihre Empfehlungen aus einem breiteren Ökosystem an Quellen und Kanälen, von Vergleichsportalen über Medien bis zu Foren.
Empfohlene nächste Schritte
- AI Visibility Audit: Eine Bestandsaufnahme, für welche Produktkategorien ein Anbieter bei den relevanten KI-Modellen bereits sichtbar ist, und wo nicht.
- Technischer GEO-Check: Eine technische Prüfung, ob strukturelle Hürden KI-Modelle daran hindern, ein Institut überhaupt zu finden und einzuordnen.
- Namenskonsistenz-Check: Eine gezielte Prüfung, unter wie vielen unterschiedlichen Namensformen, inklusive Produktmarken, Abkürzungen und früherer Firmennamen, ein Anbieter in den Trainingsdaten der Modelle kursiert.
- Eine holistische, plattformübergreifende Content-Strategie, die über die eigene Webseite hinausdenkt.
Fazit
Der AI-Sichtbarkeits-Index 2026 zeigt: Auch im Bankenbereich ist KI-Sichtbarkeit heute schon messbar und alles andere als stabil über verschiedene Modelle hinweg, aber mit einer Besonderheit gegenüber früheren Ausgaben dieser Studienreihe. Statt eines einzelnen dominanten Namens zeigt sich ein zweigeteiltes Bild: Fünf grosse Banken sind in jeder Kategorie präsent, doch in sechs der 13 Kategorien führt ein anderer Anbieter, darunter Spezialisten wie Neon, VIAC, Finpension oder Swissquote.
Gleichzeitig folgt KI-Sichtbarkeit nicht automatisch der Marktrealität: Eine Bank, die es als eigenständiges Institut nicht mehr gibt, wird weiterhin genannt, und wer unabhängige Beratung sucht, landet in den Antworten überwiegend bei Banken.
Eine bislang kaum beachtete Hürde ist nicht mangelnde Qualität oder Reputation, sondern etwas Banaleres: eine uneinheitliche oder veraltete Namensführung, die die eigene Sichtbarkeit in den Trainingsdaten der Modelle unbeabsichtigt aufsplittet.
Für alle Banken und Finanzdienstleister gilt: Wer heute versteht, wie KI-Modelle über das eigene Institut sprechen, und wie konsistent sie das tun, ist besser vorbereitet auf eine Zukunft, in der diese KI-Modelle einen wachsenden Teil der Bankwahl mitgestalten.
Methodik: So haben wir die KI-Sichtbarkeit von Banken und Finanzdienstleistern gemessen
Für jede der 13 untersuchten Kategorien wurden fünf Fragen entwickelt, die typische Anliegen von Bankkundinnen und -kunden abbilden, von den Kontogebühren bis zur Pensionsplanung. Zwei Beispiele: «Welche Schweizer Bank bietet ein Privatkonto mit den tiefsten oder keinen Kontoführungsgebühren?» (Privatkonten) & «Welche Anbieter erzielen bei der Säule 3a die beste Rendite auf das angelegte Kapital?» (Private Vorsorge (Säule 3a)). Für die Studie wurden die folgenden KI-Modelle verwendet: ChatGPT (GPT-5.4), Claude (Claude Sonnet 4.6) und Gemini (Gemini 2.5 Flash). Die Erhebung lief über 47 Messtage zwischen dem 18. August und dem 18. Oktober 2026, Tage mit unvollständigen Daten blieben unberücksichtigt. Bei 65 Fragen und drei Modellen ergeben sich daraus über 9’000 einzelne Top-5-Antworten und über 45’000 einzelne Nennungen, aus denen sich die Häufigkeitswerte in diesem Beitrag zusammensetzen.
Für die Auswertung wurden Namensvarianten desselben Anbieters zusammengeführt und jeder Anbieter pro Antwort höchstens einmal gezählt. Produktmarken wie Zak, Frankly oder Yuh werden getrennt von den Banken geführt, zu denen sie gehören, und die Credit Suisse getrennt von der UBS, jeweils so, wie die Modelle sie nennen. Ausländische Anbieter, die Kundinnen und Kunden in der Schweiz bedienen, etwa Interactive Brokers oder Revolut, wurden mitgezählt. Allgemeine Begriffe wie «Kantonalbank» sowie 364 Nennungen von Anbieternamen, die wir in öffentlichen Quellen nicht verifizieren konnten (überwiegend von Claude, in den Kategorien Säule 3a und Freizügigkeitskonto), flossen nicht in die Zählung ein. Als klassische Banken gelten Grossbanken, Kantonalbanken, Retail- und Regionalbanken (etwa Raiffeisen, PostFinance oder Migros Bank) sowie Privatbanken; Neobanken, Online-Broker und weitere digitale Anbieter werden separat betrachtet. Die Zuordnung der Anbieter zu diesen Typen erfolgte manuell.